Samlelån: Sådan samler du dine lån og skaber overblik
Mange danskere kender følelsen af, at pengene ikke helt rækker måneden ud – selv når man forsøger at spare, hvor man kan. En del af forklaringen kan være små lån og kreditter, der stille og roligt har hobet sig op: et afbetalingskøb her, en kassekredit der og måske et dyrt kreditkort oveni. Et samlelån er en måde at få ro og overblik på, fordi flere lån lægges sammen til ét. Denne guide forklarer, hvad et samlelån er, hvordan det fungerer, hvilke regler der beskytter dig som låntager i Danmark, og hvad du bør være opmærksom på, inden du skriver under.
Hvad er et samlelån?
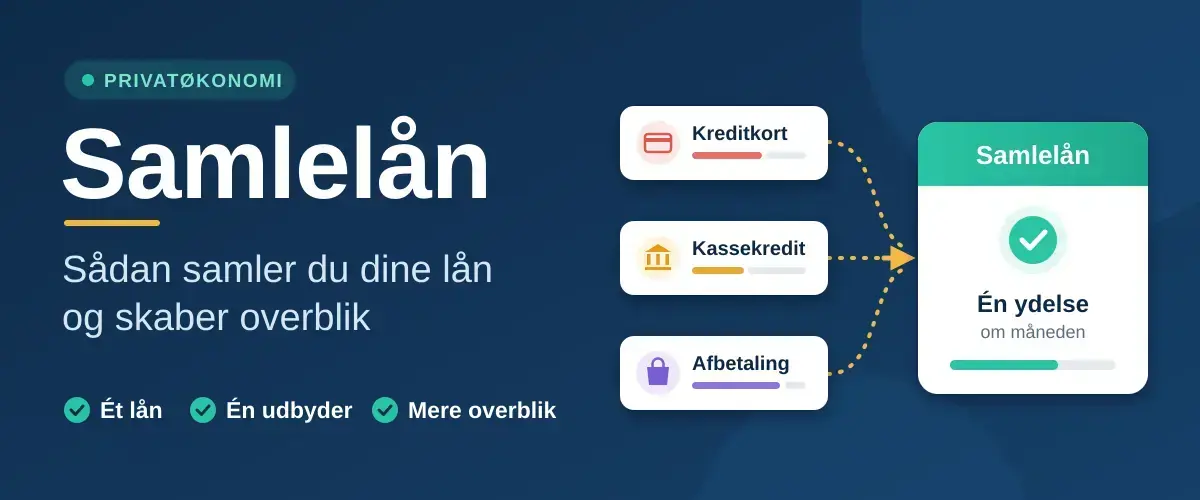
Et samlelån er et lån, du bruger til at indfri flere eksisterende lån og kreditter på én gang. I stedet for at betale af til flere forskellige kreditorer hver måned, står du fremover kun med én gæld og én månedlig ydelse hos én udbyder.
Formålet er todelt: at skabe overblik og – i bedste fald – at sænke dine samlede omkostninger. Hvis dine nuværende lån har høje renter og gebyrer, kan et nyt lån med lavere omkostninger betyde, at du betaler mindre over tid. Samlelån kaldes også “lån til at samle gæld” eller et forbrugslån til samling af gæld.
Et samlelån er typisk et forbrugslån uden sikkerhed. Det betyder, at du ikke stiller fx din bolig eller bil som pant. Til gengæld er renten ofte højere end på lån med sikkerhed, fordi udbyderens risiko er større. Et samlelån fjerner ikke din gæld – det samler den ét sted, så den bliver nemmere at overskue og forhåbentlig billigere at betale tilbage.
Vigtige punkter
- Et samlelån samler flere lån og kreditter til ét med én månedlig ydelse.
- Sammenlign altid på ÅOP – de samlede årlige omkostninger i procent – og ikke kun på renten.
- Forbrugslån uden sikkerhed må i Danmark højst have en ÅOP på 35 % (gældende fra 1. juli 2020).
- Omkostningsloftet betyder, at du aldrig kan betale mere end det dobbelte af lånebeløbet tilbage.
- Du har som udgangspunkt 14 dages fortrydelsesret på en kreditaftale.
- Udbyderen skal lave en kreditvurdering, før du kan få lånet.
- En længere løbetid giver lavere ydelse, men højere samlede omkostninger.
Sådan fungerer et samlelån
Processen minder om at optage et almindeligt lån. Du ansøger om et beløb, der svarer til summen af den gæld, du vil samle, og bruger pengene til at betale de gamle lån ud. Herefter har du kun det nye lån tilbage. I korte træk ser det sådan ud:
- Kortlæg din gæld — skriv alle lån, kreditter og kort op med restgæld, rente, gebyrer og månedlig ydelse, så du kender din reelle situation.
- Ansøg om samlelånet — udbyderen laver en kreditvurdering, dvs. en vurdering af din økonomi og evne til at betale tilbage, og giver dig et tilbud med en bestemt rente og løbetid.
- Indfri de gamle lån — når lånet udbetales, betales de tidligere lån ud, enten af dig eller direkte af den nye udbyder.
- Betal til én udbyder — fremover har du én ydelse om måneden i stedet for mange forskellige betalinger og forfaldsdatoer.
En kreditvurdering er lovpligtig: en udbyder må kun låne dig penge, hvis det vurderes forsvarligt. Derfor afhænger både dit tilbud og din rente af din indkomst, dine faste udgifter og din gæld i forvejen.
ÅOP – tallet du skal sammenligne på
Det vigtigste nøgletal, når du vurderer et lån, er ÅOP – Årlige Omkostninger i Procent. ÅOP samler alle lånets omkostninger i ét tal: renter, stiftelsesgebyrer, administrationsgebyrer og andre faste udgifter, og tager højde for, hvornår i løbetiden du betaler dem. Netop derfor kan du bruge ÅOP til at sammenligne to lån direkte, selv om de har forskellige gebyrer og vilkår.
Den nominelle rente (selve renten uden gebyrer) kan se lav ud, mens ÅOP er markant højere, fordi gebyrerne tæller med. Kig derfor altid på ÅOP frem for kun renten. Tre tal er værd at holde øje med samtidig:
- ÅOP — de samlede årlige omkostninger i procent; jo lavere, jo bedre.
- Samlede kreditomkostninger — hvor mange kroner lånet i alt koster dig oven i det lånte beløb.
- Månedlig ydelse og løbetid — en længere løbetid giver en lavere månedlig ydelse, men typisk højere samlede omkostninger, fordi du betaler renter i flere år.
Regler og forbrugerbeskyttelse i Danmark
Forbrugslån er reguleret i Danmark, og reglerne giver dig som låntager en række beskyttelser. Siden 1. juli 2020 gælder to konkrete lofter for forbrugslån uden sikkerhed i fast ejendom:
- ÅOP-loft på 35 % — det er forbudt at tilbyde et forbrugslån uden sikkerhed med en ÅOP på over 35 %.
- Omkostningsloft på 100 % — du kan aldrig komme til at betale mere end det dobbelte af lånebeløbet tilbage i renter, gebyrer og afdrag tilsammen. Låner du fx 10.000 kr., kan den samlede tilbagebetaling højst blive 20.000 kr.
- Markedsføringsforbud — en virksomhed, der tilbyder forbrugslån med en ÅOP på 25 % eller derover, må ikke markedsføre forbrugslån. Der gælder desuden et forbud mod at markedsføre forbrugslån sammen med reklame for spil.
Derudover gælder nogle generelle regler fra kreditaftaleloven, som er værd at kende:
- Kreditvurdering — udbyderen skal vurdere din økonomi, før du får lånet.
- 14 dages fortrydelsesret — du kan som udgangspunkt fortryde en kreditaftale i 14 dage, efter den er indgået.
- Tilsyn — Finanstilsynet fører tilsyn med låneudbydere og kreditformidlere, og låneformidlere skal være registreret. Tjek altid, at den udbyder eller sammenligningstjeneste, du bruger, er registreret.
Vil du vide mere om, hvad du skal holde øje med i selve låneprocessen, kan du læse vores guide til hvad du skal være opmærksom på, når du låner penge på nettet.
Måder at samle din gæld på
Et forbrugslån uden sikkerhed er ikke den eneste måde at samle gæld på. Tabellen nedenfor giver et overblik over de mest almindelige metoder. Hvilken der er billigst, afhænger altid af din konkrete situation og af den kreditvurdering, du får – brug derfor tabellen som udgangspunkt, ikke som en facitliste.
Sammenligning
| Metode | Sikkerhed | Typisk ÅOP | Bedst til |
|---|---|---|---|
| Lån med pant i boligen (realkredit/tillægslån) | Pant i bolig | Lav (få procent) | Boligejere med friværdi, der vil samle større gæld billigt |
| Banklån i egen bank | Ofte uden sikkerhed | Lav til moderat | Kunder med stabil økonomi og fast indkomst |
| Samlelån/forbrugslån uden sikkerhed (bank eller låneformidler) | Ingen | Moderat til høj (lovligt loft: 35 % ÅOP) | Dem uden pant, der vil samle flere dyre smålån |
| Kassekredit | Ingen | Moderat til høj | Midlertidigt likviditetsbehov, ikke langvarig gæld |
| Afdragsordning aftalt direkte med kreditor | Ingen | Varierer (kan være rentefri) | Dem, der kan forhandle bedre vilkår direkte |
ÅOP-niveauerne i tabellen er typiske spændvidder og varierer fra udbyder til udbyder og over tid. Er du boligejer med friværdi, er et lån med pant i boligen ofte markant billigere end et forbrugslån uden sikkerhed – til gengæld stiller du din bolig som sikkerhed. Vil du i stedet samle et billån eller et erhvervslån, gælder andre vilkår end for et rent forbrugslån.
Sådan kommer du i gang
Start med at få overblik over din gæld og dit budget, så du ved, hvor meget du reelt kan betale om måneden. Et godt værktøj er at lægge et personligt budget og holde fast i det. Herefter kan du indhente tilbud:
- Din egen bank — start med at spørge der, hvor du allerede er kunde; nogle gange kan de matche eller slå et tilbud udefra.
- Flere banker og udbydere — indhent gerne tilbud fra flere steder, så du kan sammenligne ÅOP og samlede omkostninger.
- En sammenligningstjeneste — mange vælger at bruge en sammenligningstjeneste for lån, hvor flere udbydere kan byde på samme ansøgning. Tjek, at tjenesten er registreret hos Finanstilsynet, og vær opmærksom på, at tjenesterne ofte får provision fra de banker, de formidler til.
Når du har tilbuddene, sammenligner du dem på ÅOP, samlede kreditomkostninger og månedlig ydelse – ikke kun på renten. Vælg først lånet, når du er sikker på, at ydelsen passer ind i dit budget.
Fordele og ulemper
Et samlelån kan være en god løsning for nogle og en dårlig idé for andre. Her er de vigtigste fordele og ulemper stillet op:
Fordele
- Én månedlig ydelse i stedet for mange forskellige betalinger og forfaldsdatoer.
- Mulighed for lavere samlede omkostninger, hvis du erstatter dyre lån med et billigere lån.
- Bedre overblik over din økonomi og færre gebyrer til forskellige kreditorer.
Ulemper
- En længere løbetid kan gøre den månedlige ydelse lavere, men den samlede regning større.
- Et forbrugslån uden sikkerhed kan have en høj ÅOP, så besparelsen udebliver, hvis du ikke sammenligner grundigt.
- Det løser ikke den bagvedliggende årsag, hvis gælden skyldes et forbrug, der er større end indtægten.
Fejl du bør undgå
De mest almindelige fejl handler om ikke at regne hele vejen igennem. Undgå at:
- Kigge kun på ydelsen — en lav månedlig ydelse kan skjule en lang løbetid og høje samlede omkostninger.
- Glemme gebyrerne — stiftelses- og administrationsgebyrer tæller med i ÅOP; sammenlign derfor altid på ÅOP.
- Tage det første tilbud — forskellen mellem to tilbud kan være tusindvis af kroner over løbetiden.
- Samle gæld uden at ændre vaner — hvis nye smålån hober sig op igen, er problemet ikke løst. Et stabilt budget og et øget overskud i din økonomi er ofte en vigtigere løsning end selve lånet.
Hvem passer et samlelån til?
Et samlelån passer typisk bedst til dig, der har flere dyre smålån eller kreditter og en stabil økonomi, hvor du kan betale en fast ydelse hver måned. Formålet er at gøre gælden billigere og nemmere at overskue – ikke at frigøre plads til nyt forbrug.
Har du derimod svært ved at få økonomien til at hænge sammen i forvejen, er et nyt lån sjældent løsningen. Her kan gratis, uvildig gældsrådgivning og et stramt budget være et bedre første skridt. Denne artikel er en generel, faktuel gennemgang og er ikke en anbefaling eller økonomisk rådgivning; dine egne tal og en konkret vurdering afgør, om et samlelån kan betale sig for dig.
Kildehenvisninger
- Finanstilsynet – tilsyn med låneudbydere og kreditformidlere
- Forbrugerombudsmanden – markedsføring af lån og forbrugerrettigheder
- Råd til Penge (Konkurrence- og Forbrugerstyrelsen) – lån og gæld
- Erhvervsministeriet – Aftale om et opgør med kviklån (december 2019)
- Retsinformation – kreditaftaleloven og lov om forbrugslånsvirksomheder
- Lendo – samlelån og lånesammenligning
Ofte stillede spørgsmål (FAQ)
Hvad betyder ÅOP?
ÅOP står for Årlige Omkostninger i Procent og samler alle lånets omkostninger – renter og gebyrer – i ét tal, der tager højde for løbetiden. Det gør det muligt at sammenligne lån direkte. Kig på ÅOP frem for kun den nominelle rente.
Kan et samlelån spare mig penge?
Ja, hvis du erstatter lån med høj ÅOP med et nyt lån, der har lavere samlede omkostninger. Besparelsen er ikke givet på forhånd, så sammenlign ÅOP og de samlede kreditomkostninger, før du vælger.
Kræver et samlelån sikkerhed i bolig eller bil?
Som regel ikke – et samlelån er oftest et forbrugslån uden sikkerhed. Er du boligejer med friværdi, kan et lån med pant i boligen dog være billigere, men så stiller du til gengæld boligen som sikkerhed.
Hvor høj må renten på et samlelån være?
I Danmark må et forbrugslån uden sikkerhed højst have en ÅOP på 35 %, og du kan samlet set aldrig betale mere end det dobbelte af lånebeløbet tilbage. Reglerne har været gældende siden 1. juli 2020.
Kan jeg fortryde et samlelån, efter jeg har skrevet under?
Ja. Du har som udgangspunkt 14 dages fortrydelsesret på en kreditaftale. Fortryder du, skal du typisk tilbagebetale det lånte beløb samt eventuelle renter for den periode, du har haft lånet.