Boligkøb i Danmark: sådan kommer du godt gennem bolighandlen
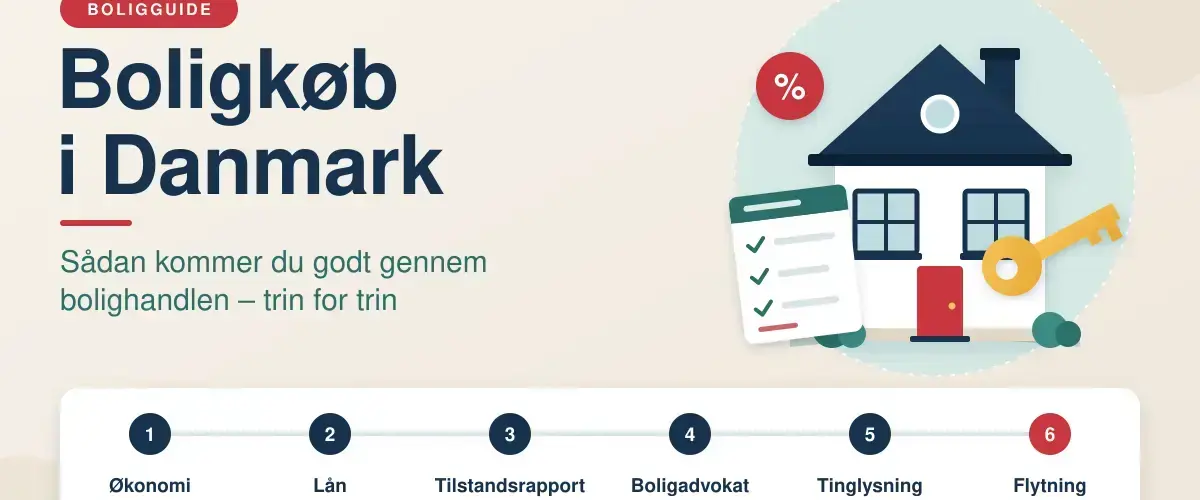
At købe bolig er for de fleste danskere den største økonomiske beslutning i livet. En bolighandel består af mange trin – fra at få styr på økonomien og vælge den rigtige låntype til tilstandsrapport, boligadvokat, tinglysning og selve flytningen. Denne guide gennemgår hele forløbet i et sprog, der er til at forstå, så du ved, hvad der venter, og kan træffe trygge valg undervejs.
Vigtige punkter
- Udbetaling — du skal som udgangspunkt selv betale mindst 5 % af købesummen af egen opsparing.
- Finansiering — realkreditlån dækker op til 80 %, banklån typisk ca. 15 %, resten er din udbetaling.
- Egen rådgiver — ejendomsmægleren er sælgers mand; overvej en boligadvokat eller køberrådgiver på din side.
- Dokumenter — tilstandsrapport, elinstallationsrapport og tilbud på ejerskifteforsikring skal gennemgås før underskrift.
- Fortrydelsesret — 6 hverdage mod en godtgørelse på 1 % af købesummen; advokat- og pengeinstitutforbehold er gratis.
- Tinglysning — skøde koster 1.850 kr. + 0,6 % af købesummen i afgift til staten.
Få styr på din økonomi, før du søger bolig
Før du overhovedet begynder at kigge på boliger, bør du skabe dig et klart overblik over din økonomi. Det handler om at vide, hvor meget du kan sætte af til boligudgifter hver måned, når faste udgifter som mad, forsikringer, transport og opsparing er trukket fra.
En udbredt tommelfingerregel er, at du typisk kan låne omkring fire gange husstandens samlede årsindkomst. Reglen er dog kun vejledende og kan fraviges, for eksempel hvis du har en stor formue eller en stor udbetaling. Banken og realkreditinstituttet laver altid en konkret vurdering af, om din økonomi kan bære lånet.
Siden 1. november 2015 skal du som udgangspunkt selv lægge en udbetaling på mindst 5 procent af købesummen. Kravet stammer fra bekendtgørelsen om god skik for boligkredit og skal gøre dig mere robust, hvis boligpriserne falder. Pengene skal komme fra din egen opsparing – banken må ikke låne dig de 5 procent, og i praksis kan nogle institutter kræve en større egenbetaling, for eksempel 10 procent.
Et godt sted at starte er at lave et personligt budget og holde fast i det, så du kender dit reelle rådighedsbeløb, inden du binder dig til et lån.
Realkreditlån og banklån – sådan finansierer du boligen
Når overblikket er på plads, er næste skridt at forstå de låntyper, der findes. De fleste boligkøb i Danmark finansieres med en kombination af et realkreditlån og et banklån:
- Realkreditlån – kan som hovedregel dække op til 80 procent af boligens værdi. Det er typisk den billigste del af finansieringen. Du kan læse mere om et realkreditlån og de forskellige lånemuligheder hos en rådgiver.
- Banklån (boliglån) – dækker typisk de næste cirka 15 procent af prisen. Renten er som regel højere end på realkreditlånet.
- Egen udbetaling – de sidste mindst 5 procent, som du selv skal lægge.
Oven i renten betaler du en bidragssats på realkreditlånet. Satsen afhænger af ejendomstypen, hvor stor en del af boligens værdi du belåner, og hvilken låntype du vælger. Jo højere belåning, desto højere bidragssats – derfor ender mange i praksis med en belåning på 60-80 procent.
Fast eller variabel rente?
Du skal også vælge mellem fast og variabel rente. Et fastforrentet lån giver en kendt ydelse i hele løbetiden og tryghed, hvis renten stiger. Et lån med variabel rente starter ofte lavere, men ydelsen kan ændre sig. Hvad der passer bedst, afhænger af din økonomi og din risikovillighed – bed din bank eller dit realkreditinstitut om at regne begge dele igennem.
Det kan desuden betale sig at få et finansieringsbevis, inden du går på boligjagt, så du kender din ramme. Står du med flere dyre lån i forvejen, kan det give mening at undersøge, om du kan samle dine lån, før du optager nyt. Vil du låne penge online, så sammenlign altid de samlede omkostninger og ikke kun renten.
Ejendomsmægleren er sælgers rådgiver – overvej din egen
Det er en god idé at tage kontakt til en ejendomsmægler, allerede før du har fundet din drømmebolig, for mæglerne kender det lokale boligmarked bedre end de fleste. Men det er vigtigt at vide, at mægleren repræsenterer sælgeren. En ejendomsmægler må ikke være rådgiver for både køber og sælger i samme handel.
Derfor vælger mange købere at få deres egen rådgiver – en boligkøberrådgiver eller boligadvokat – som udelukkende arbejder for køberens interesser. Rådgiveren kan gennemgå dokumenterne, forklare konsekvenserne og hjælpe dig med at stille de rigtige spørgsmål, før du skriver under.
Tilstandsrapport, elinstallationsrapport og ejerskifteforsikring
Når du har fundet en bolig, du vil købe, er der en række dokumenter, du skal forholde dig til:
- Tilstandsrapport – udarbejdes af en bygningssagkyndig og bestilles af sælger. Den beskriver synlige fejl og mangler ved bygningen, men ikke skjulte fejl, grunden eller løsøre. Rapporten må højst være seks måneder gammel, når du modtager den.
- Elinstallationsrapport – vurderer boligens elinstallationer og hører sammen med tilstandsrapporten under huseftersynsordningen.
- Ejerskifteforsikring – vil sælger frigøre sig for ansvaret for skjulte mangler, skal du inden underskrift have et tilbud på en ejerskifteforsikring, hvor sælger betaler mindst halvdelen af præmien. Du er ikke bundet af tilbuddet og kan indhente et andet.
Vær opmærksom på, at en tilstandsrapport ikke er en garanti for, at boligen er fejlfri. Den dækker kun det, den bygningssagkyndige kunne se eller fik oplyst på dagen.
Købsaftalen: forbehold og fortrydelsesret
Købsaftalen er handlens hoveddokument. Fra det øjeblik både køber og sælger har skrevet under, er handlen som udgangspunkt bindende. Du har dog to vigtige former for beskyttelse:
- Fortrydelsesret – du kan som forbruger fortryde købet i op til seks hverdage, fra sælger har modtaget din accept. Fortryder du, koster det en godtgørelse på 1 procent af købesummen (ved nybyggeri er det gratis).
- Forbehold – et advokat-/rådgiverforbehold og et pengeinstitutforbehold skrives ind i aftalen og giver dig mulighed for at træde ud af handlen uden omkostninger, hvis din rådgiver eller bank ikke kan godkende den.
Når aftalen er endeligt bindende, beder ejendomsmægleren typisk om en garanti for din betalingsevne. Den garanti udsteder din bank.
Boligadvokat, skøde og refusionsopgørelse
Den sidste del af handlen kaldes berigtigelsen. Der er ingen lov om, hvem der skal stå for den, så det er op til dig som køber. Mange bruger en boligadvokat eller køberrådgiver, der sørger for de juridiske papirer:
- Skøde – det dokument, der tinglyses og beviser, at du ejer ejendommen.
- Refusionsopgørelse – et regnskab mellem køber og sælger over for eksempel ejendomsskatter og fælles udgifter omkring overtagelsesdagen.
Priserne hos private udbydere varierer meget – ofte fra cirka 3.500 kr. for skøde og berigtigelse op til 7.000-10.000 kr. for en samlet rådgivningspakke. Spørg altid, om prisen er inklusive moms, og om den også dækker selve rådgivningen.
Oven i rådgivningen kommer tinglysningsafgiften til staten. For et skøde er afgiften en fast del på 1.850 kr. plus 0,6 procent af købesummen – ved en bolig til 2 mio. kr. svarer det til cirka 13.850 kr. Tinglyser du samtidig realkreditlånet (et pantebrev), er den variable afgift sat ned fra 1,45 til 1,25 procent pr. 1. januar 2026, mens den faste del er 1.825 kr. Du kan se de gældende satser hos Skatteforvaltningen.
Udgifter ved boligkøb
| Udgift | Hvem betaler | Typisk størrelse (2026) |
|---|---|---|
| Udbetaling (min. 5 %) | Køber | Fra 100.000 kr. ved en bolig til 2 mio. kr. |
| Tinglysningsafgift, skøde | Køber | 1.850 kr. + 0,6 % af købesummen (ca. 13.850 kr. ved 2 mio. kr.) |
| Tinglysningsafgift, pant (realkreditlån) | Køber | 1.825 kr. + 1,25 % af lånets hovedstol (nedsat pr. 1. jan. 2026) |
| Boligadvokat / køberrådgiver | Køber | Ca. 3.500-10.000 kr. |
| Ejerskifteforsikring | Køber (sælger betaler mindst halvdelen af præmien) | Varierer efter bolig og selskab |
| Tilstands- og elinstallationsrapport | Sælger | Bestilles og betales af sælger |
Overtagelse og flytning
Når papirerne er på plads, nærmer overtagelsesdagen sig, og så venter flytningen. Det er en stor proces med mange tunge løft, så mange vælger at få hjælp af et flyttefirma, der ved, hvordan tunge møbler løftes og transporteres sikkert. Det sparer både ryggen og tiden.
Når kasserne er pakket ud, kan du begynde at gøre boligen til din egen. Lad dig gerne inspirere af gode råd til at indrette din nye bolig, så den fungerer i hverdagen fra dag ét.
Typiske fejl ved boligkøb
- At springe egen rådgivning over – uden en boligadvokat eller køberrådgiver står du alene over for sælgers mægler.
- At undervurdere de samlede omkostninger – tinglysningsafgift, rådgivning og forsikring kommer oven i prisen og udbetalingen.
- At misforstå tilstandsrapporten – den dækker kun synlige fejl og er ingen garanti mod skjulte skader.
- At glemme forbeholdene – et advokat- og pengeinstitutforbehold er din gratis vej ud af en handel, der ikke kan godkendes.
- At fokusere kun på renten – bidragssats, gebyrer og løbetid har stor betydning for den samlede pris på lånet.
Kildehenvisninger
- Bolius – Videncenter for boligejere: tilstandsrapport og opsparing ved boligkøb
- Skatteforvaltningen (skat.dk) – tinglysningsafgift, ny afgiftssats pr. 1. januar 2026
- Ældre Sagen – ejendomshandel: almindelig handel
- Retsinformation – bekendtgørelse om god skik for boligkredit (udbetalingskravet)
- Finanstilsynet – regler om god skik og passende udbetaling
Ofte stillede spørgsmål (FAQ)
Hvor meget skal jeg selv spare op til et boligkøb?
Du skal som udgangspunkt kunne betale en udbetaling på mindst 5 procent af købesummen af egen opsparing. Oven i det bør du regne med udgifter til tinglysningsafgift, rådgivning og eventuel forsikring, så en større opsparing giver mere luft.
Hvad er forskellen på realkreditlån og banklån?
Et realkreditlån kan dække op til 80 procent af boligens værdi og er typisk billigst, men du betaler en bidragssats. Banklånet dækker ofte de næste cirka 15 procent og har som regel en højere rente. De fleste boligkøb finansieres med en kombination af de to.
Hvor lang er fortrydelsesretten ved et boligkøb?
Som forbruger har du seks hverdages fortrydelsesret, fra sælger har modtaget din accept. Vælger du at fortryde, koster det en godtgørelse på 1 procent af købesummen, medmindre der er tale om nybyggeri.
Hvad koster det at få tinglyst et skøde?
Tinglysning af et skøde består af en fast afgift på 1.850 kr. plus 0,6 procent af købesummen. Ved en bolig til 2 mio. kr. bliver afgiften derfor omkring 13.850 kr. Dertil kommer honoraret til den, der laver skøde og berigtigelse.
Skal jeg bruge en boligadvokat?
Der er ikke lovkrav om en boligadvokat, men da ejendomsmægleren repræsenterer sælger, vælger mange købere en boligadvokat eller køberrådgiver, der udelukkende arbejder for dem. Rådgiveren gennemgår dokumenterne og hjælper med skøde og refusionsopgørelse.